Vòng đời Doanh nghiệp sẽ có nhiều tình huống diễn ra bắt buộc kế toán phải giải quyết.
Một trong số đó là mục tiêu: Xóa phạt, Xóa nợ, tự nguyện khắc phục hậu quả. Cao xa hơn là được Cơ quan thuế hoặc cán bộ thuế trực tiếp xin lỗi và ra biện pháp giải quyết có tình có lý.
Cuộc đời tôi may mắn được điều đó đến 4-5 lần. Ngày hôm nay. Năm này lại được 1 lần như thế xin được chia sẻ để anh, em đồng nghiệp gặp phải thì có thể tham khảo.
Lần đầu tiên: Đó là năm 2020. Khi tôi mở xưởng nhựa theo dạng Hộ kinh doanh làng nghề. Theo quy định hiện hành lúc bấy giờ: CSKD phải trong vòng 15 ngày tới trụ sở kiểm tra và ra đăng ký thuế khoán. Tuy nhiên lúc bấy giờ tôi liên tục gọi điện, nhắn tin thúc giục nhưng Cán bộ thuế phớt lờ. Suốt ngày kêu bận. Sau 2 tháng khi máy móc đã về và nguyên liệu đã sẵn sàng để sản xuất anh ấy xuất hiện và nói “Đóng cửa, chờ làm thủ tục xong mới cho sản xuất”. Sau khoảng 2h nói chuyện anh ấy đồng ý giúp đỡ nhưng với điều kiện: Tiền thuế khoán đưa hết cho anh ấy đi nộp cho. Tiền phạt thì anh ấy không phạt nhưng không có biên lai. Tuy nhiên anh ấy vẫn cầm. Khi đó tôi nghĩ đơn hang đã phải giao cận kề rồi. Tôi đồng ý với điều kiện làm thủ tục phải sớm nhất, nhanh nhất.
Thế mà 2 tháng sau anh ấy cũng không hề có một liên hệ. Thông báo mã số thuế cũng không có. Biên lai nộp thuế hộ cũng không nốt. Một cửa lại gọi tôi lên làm việc và yêu cầu đè tôi ra để phạt.
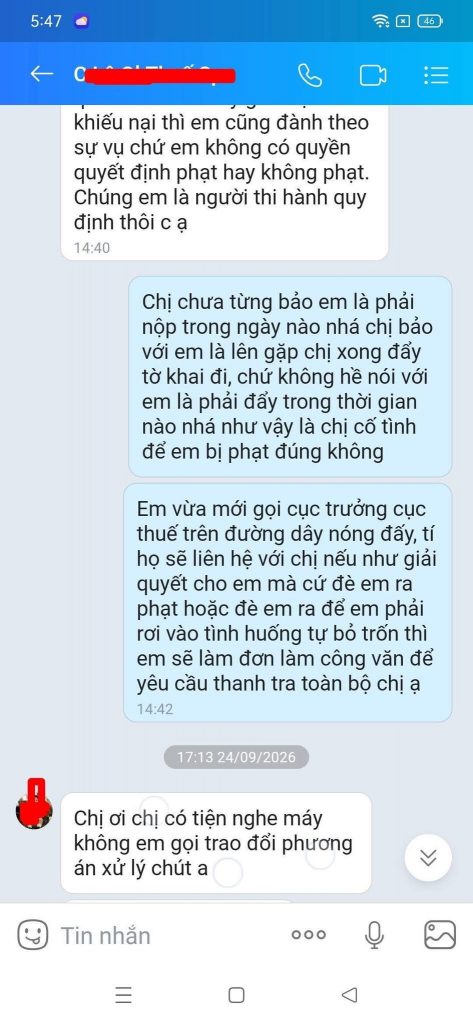
Bực chẳng đã: Tôi làm ngay cái Đơn yêu cầu xử lý và kiên quyết không đóng tiền phạt. Tôi nộp dưới dạng hồ sơ công văn. Ngay tối hôm đó. Anh ấy đến tận xưởng tôi để xin lỗi và xin rút đơn. Sáng ngày hôm sau khi tôi lên họp cùng Chi cục trưởng chi cục thuế tôi thấy rất nhiều người đến cả tram hộ kinh doanh cùng nhau ngồi họp đấu tố. Cục thuế liên tục xin lỗi và hứa sẽ ép nhân viên thuế kia hoàn tiền trả lại cho các Hộ kinh doanh.
Lần thứ 2: Năm 2021, Có 1 Doanh nghiệp sản xuất màng bọc thực phẩm về làm. Doanh nghiệp mới địa chỉ tại Hưng Yên. Máy móc đặt tại Hưng Yên nhưng trụ sở đặt tại Gia Lâm _ Hà Nội. Khi tôi mới nhận thì ERC đã ra: Tôi cũng thấy lạ là vốn điều lệ Công ty để khá cao trong khi máy móc lại trị giá nhỏ. Cán bộ thuế đến trụ sở làm việc 3 lần trở về kết luận và báo cáo lên là: Doanh nghiệp không đủ điều kiện xuất hóa đơn theo Phương pháp khấu trừ thuế. Vì nguyên nhân: Vốn điều lệ 50 tỷ nhưng lại trụ sở lại là nhà cấp 4. Kiểm tra không có máy móc, hàng hóa, tồn kho, đơn hang. Áp dụng Quy định Doanh nghiệp không có mua sắm tài sản cố định, thiết bị có giá trị từ 1 tỷ đồng trở lên không được áp dụng biện pháp Tính thuế GTGT khấu trừ.
Kế toán và Giám đốc cuống cuồng lên, bắt được tôi đang tư vấn trên các hội nhóm Zalo về luật thuế Sau đó ra giá nhờ tôi làm thế nào để phát hành được hóa đơn. Thấy cái giá đưa ra cho 1 ngày làm việc là khá hời nên tôi lên đường ngay.
Đầu tiên Tối hôm đó: Tôi gọi điện thẳng cho Phó chi cục thuế Quận Gia Lâm bấy giờ. Tôi trình bay luận điểm về Hiệu lực của Thông tư 119/2014/TT-BTC có hiệu lực 01/09/2014 bản sửa đối của 219/2013/TT-BTC Và chính thức bãi bỏ hoàn toàn mức khống chế 1 tỷ đồng về tài sản cố định, máy móc, thiết bị đối với Doanh nghiệp mới thành lập tự nguyện áp dụng phương pháp khấu trừ kể từ tháng 9/2014.
Luận điểm thứ 2 là Diện Quản lý rủi ro Khi chỉ tiêu vốn điều lệ cao mà Giám đốc ở nhà Cấp 4: Tôi cũng đưa ra luận chứng là, Vốn điều lệ được Quyết định bởi Giám đốc và Đại hội đồng cổ đông. Hiện tại Trụ sở đang “mượn” Nhà của Giám đốc và Doanh nghiệp đang làm Giấy phép con địa điểm kinh doanh (Có giấy biên nhận) tại Hưng yên. Cán bộ thuế không thể lấy cảm tính ra áp đặt cho Một doanh nghiệp và quản lý rủi ro khi Doanh nghiệp chưa phát sinh gì
Với các luận điểm đó Phó chi cục trưởng hẹn tôi sáng hôm sau lên làm việc. Và hứa nếu đúng tinh thần như thế thì sẽ yêu cầu Quản lý thuế xin lỗi Doanh nghiệp và Ra Quyết định cho DN được phát hành hóa đơn ngay trong buổi sáng ngày hôm sau.
Kết Quả: Sáng ngày hôm sau sau 10 phút nói lại câu chuyện đó Tôi cầm trên tay Quyết định mang về
Năm 2017: Tôi Thanh tra cho một Tổng thầu thi công Xây dựng của Hàn Quốc. Thời gian thanh tra của tôi là Năm 2008 đến hết năm 2016 thì phải. Thời gian thanh tra 20 ngày và Doanh thu hơn 1000 tỷ.
Sau khi thanh tra xong. Đoàn thuế gửi cho tôi Quyết định truy thu hơn 1 tỷ tiền thuế chủ yếu là Thuế nhà thầu nước ngoài và một vài sắc thuế khác. Tôi không đồng ý ký Quyết định. Tôi cũng không trình Giám đốc luôn và trực tiếp trả lời: Cơ quan thuế phải gạch nợ cho tôi hơn 525 triệu tiền thuế Nhà thầu nước ngoài một Công trình Chúng tôi xây dựng nhà máy (EPE) Tại phú Thọ nhưng Chủ Hợp đồng lại Là một Doanh nghiệp tại Hàn Quốc, Chúng tôi thi công xuất khẩu công trình lắp đặt lại là cho Doanh nghiệp chế xuất. Mà Chế Xuất lại là Quản lý như là Doanh nghiệp nước ngoài có ranh giới rõ rang. Do đó tất cả các hợp đồng thi công lắp đặt máy móc, nhà xưởng đều không chịu quản lý của Luật thuế nhà thầu số 103.
Ban đầu Đoàn thanh tra không chấp nhận. Nói rằng: Chưa có văn bản hướng dẫn thi hành. Nếu không ký biên bản Đoàn thuế sẽ có nhiều cách xử lý doanh nghiệp. Một trong số đó là hơn 43 tỷ hóa đơn bỏ trốn (Thực ra là trạng thái bỏ địa chỉ kinh doanh). Và yêu cầu được trực tiếp làm việc và giải thích cho Giám đốc.
Tuy nhiên, tôi vẫn Giữ nguyên quan điểm và nói rằng: Trong Quyết định thanh tra có 1 dòng: “ Nếu Doanh nghiệp không đồng ý với các kết luận truy thu trên có thể khởi kiện Cơ quan thuế tại Toàn án” Nếu Cơ quan thuế không tự đối chiếu với Luật để trừ 525 triệu tiền thuế kia chúng tôi vẫn sẽ ký và chỉ trả 452 triệu tiền thuế và ghi vào biên bản: Phần thuế nhà thầu công trình FPE kia chúng tôi sẽ khởi kiện tại tòa án để được trừ”
Chưa đầy 4h sau khi tôi trả lời Đoàn thuế. Đoàn thuế đã gửi lại 1 biên bản thanh tra đã trừ 525 triệu tiền thuế Công trình trên. Tổng nộp các sắc thuế gần 10 năm: 452 triệu chưa tính chậm nộp.
Điều đáng nói là kể từ đó: Một khi trưởng đoàn đi thanh tra Doanh nghiệp có tình huống nào khó đều gọi cho tôi hỏi xem tình huống đó đối với kế toán thì kế toán đã xử lý như thế nào? Các căn cứ luật và hướng dẫn thi hành. Tôi cũng lại có thêm một người bạn để hỏi han mỗi khi gặp tình huống mới, Hay có những lằn ranh pháp luật cần trao đổi
Năm 2026 tôi cho dừng hoạt động chấm dứt mã số thuế của một công ty. Làm theo sự hướng dẫn của cán bộ thuế và cuối cùng bị thông báo phạt 6 triệu.
Tôi không chấp nhận, chị ấy hướng dẫn tôi: Không nộp phạt thì sẽ làm bỏ trốn DN, tôi bức xúc thông báo tôi sẽ gọi chi Cục trưởng qua đường dây nóng. Chị ấy thách thức tôi gọi đi.
Chưa đầy 10 phút sau tôi gọi và trình bày thật. Để chắc chắn tôi gọi lên cả số của Đường dây nóng Tổng cục cung cấp đầy đủ số điện thoại của tôi, căn cước của tôi, toàn bộ tin nhắn trao đổi và yêu cầu điều tra triệt để để đóng cửa Doanh nghiệp một cách đúng và đầy đủ pháp luật nhất. Để chắc ăn tôi lại gọi them xuống Cho Cục trưởng Chi cục quản lý đơn vị.
2g sau: Chị ấy gọi lại cho tôi: Không còn thái độ thách thức mà đầu tiên là xin lỗi tôi. Sau đó nói rằng đã nhận được chỉ thị của Quản lý cấp trên trực tiếp làm thủ tục đóng mã số thuế cho Doanh nghiệp tôi mà tôi không cần làm gì cả. Không cần phải sang trình diện, không cần phải tự nộp tờ khai tất cả chỉ là thông qua gửi Chuyển phát nhanh.
Một phút cảm khái chuyện nghề!
Nguồn: FB Hoavang


